安心买下理想的家
协助您理解首付、月供和可能的补助方案,让购房计划更有把握。
无论您是在买第一套房、扩大出租房组合,还是评估商业地产融资,我会从贷款结构、时间安排和总成本角度,协助您梳理可行选择。
协助您理解首付、月供和可能的补助方案,让购房计划更有把握。
探索 DSCR、现金流与多套房融资等适合投资节奏的结构。
围绕项目需求、资金使用和长期持有目标,评估可行融资方向。
评估重贷或套现的可行性,帮助您围绕利率、月供与资金使用目标进行规划。
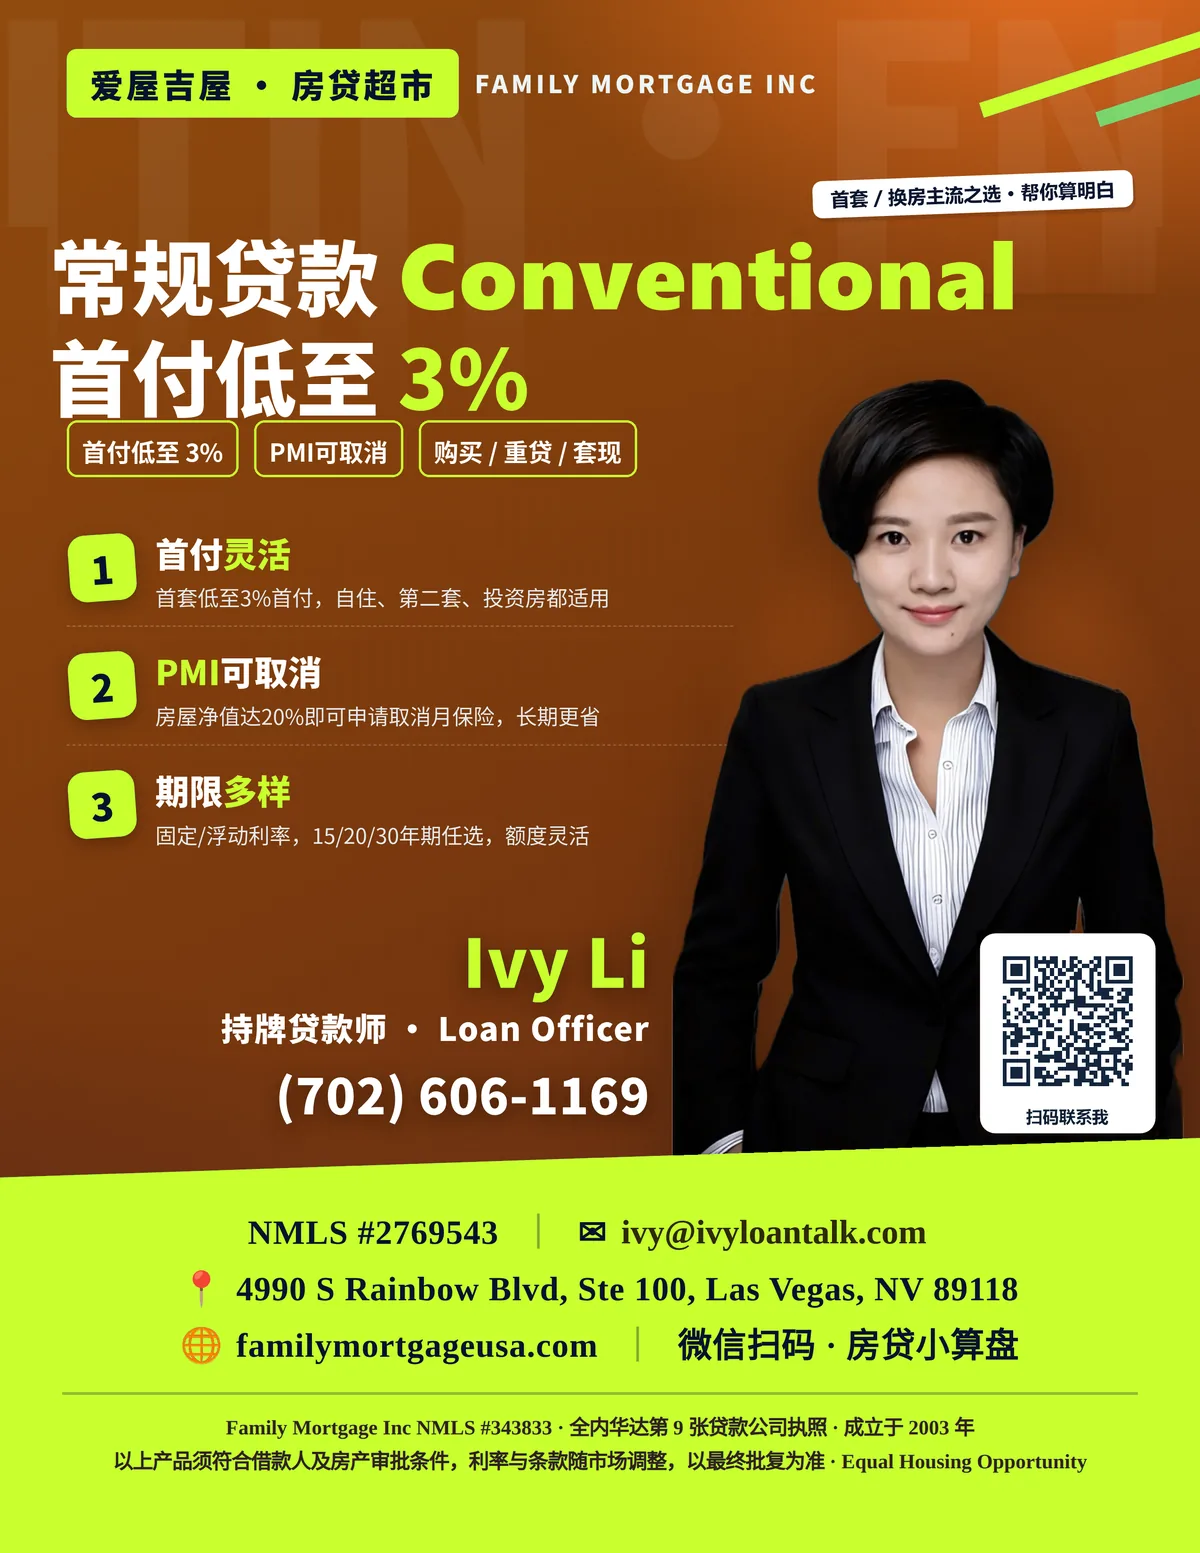
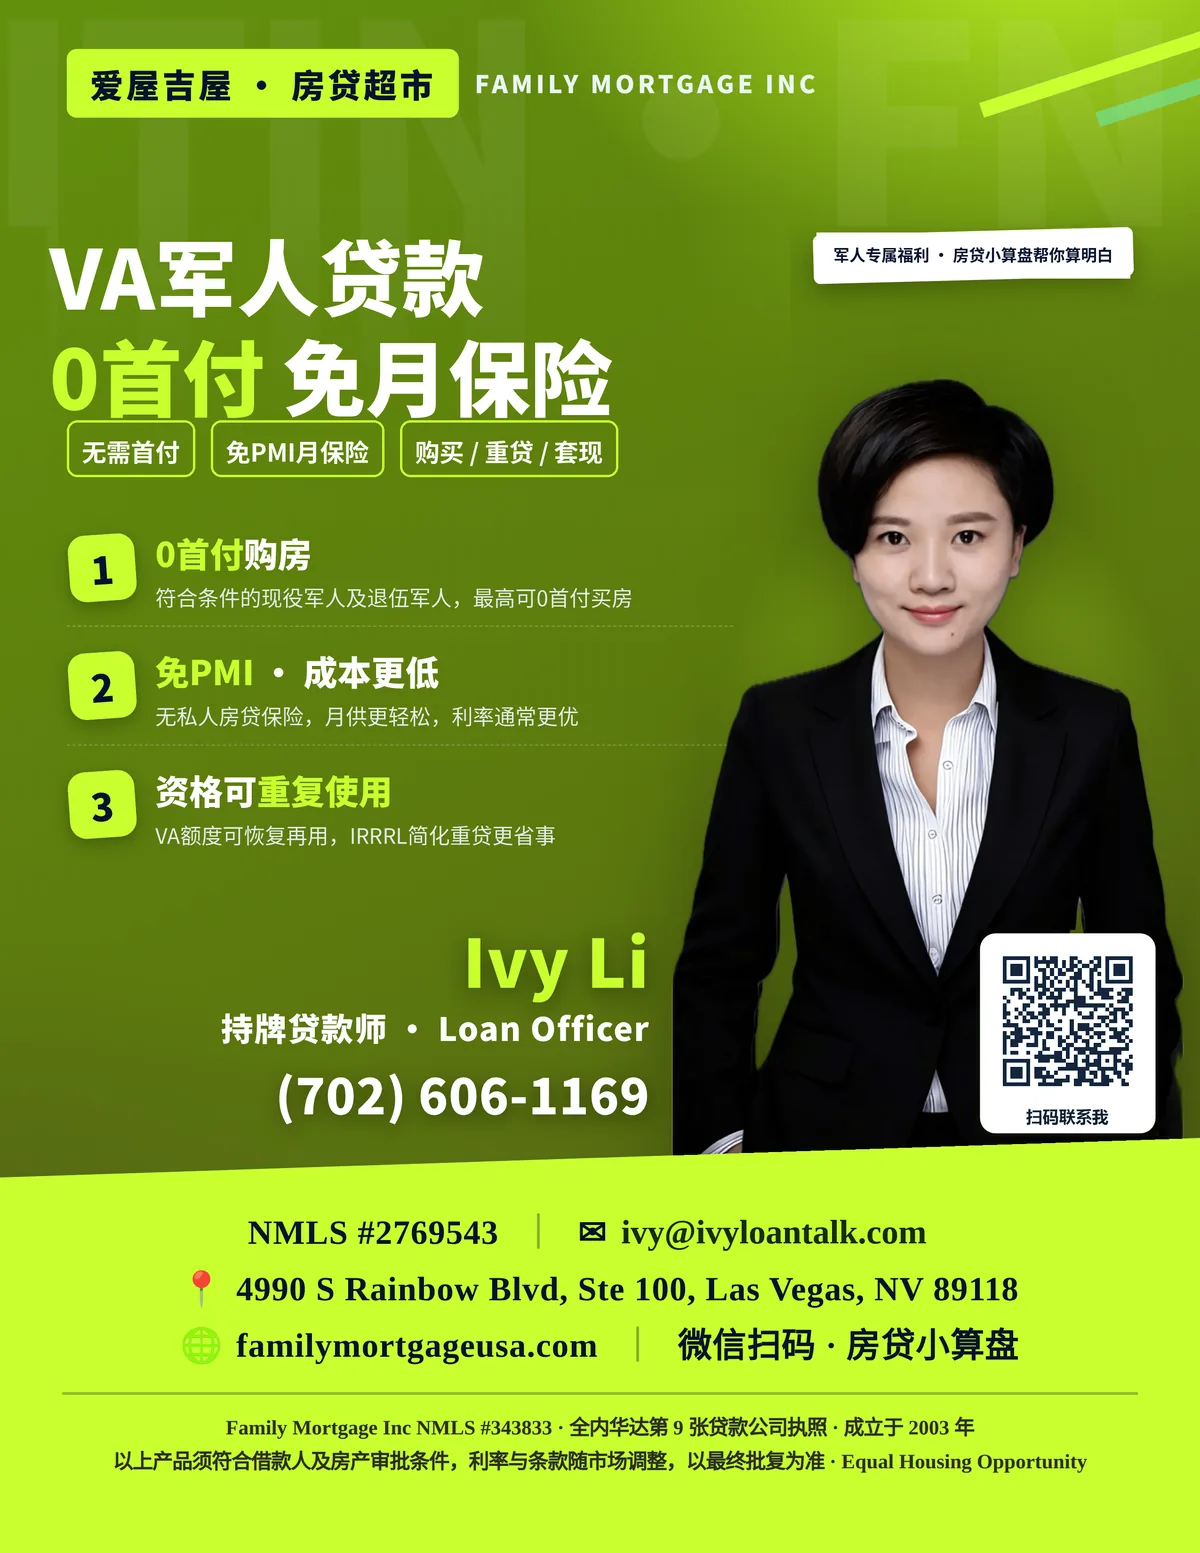
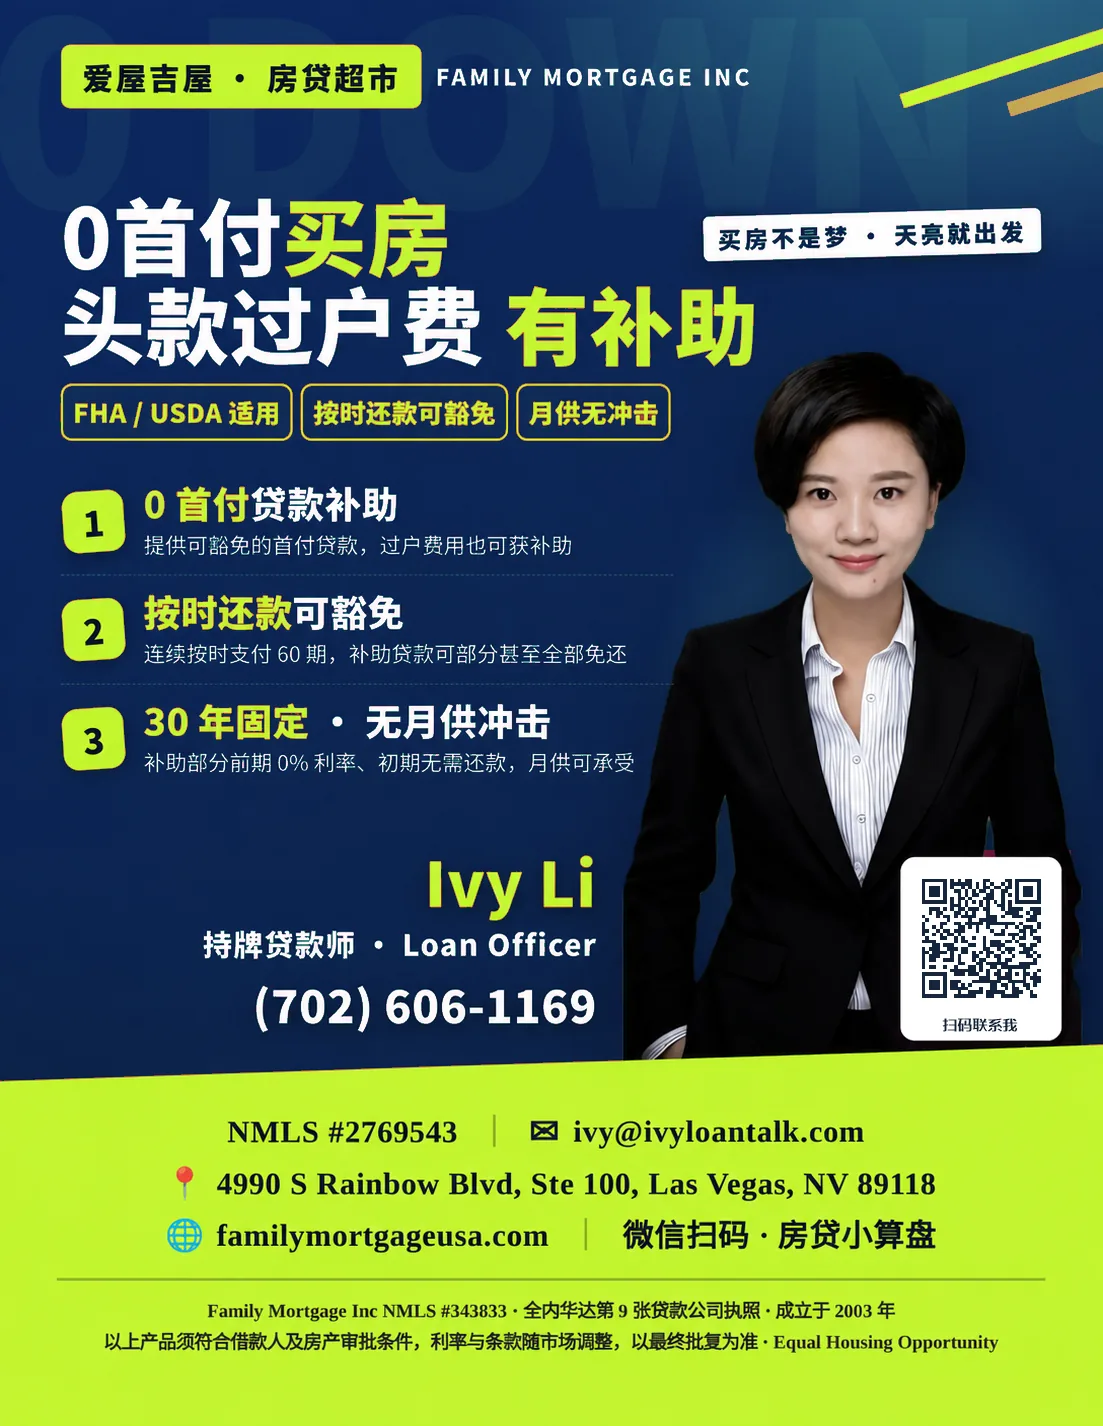
聊聊房产类型、时间表、资金与您最在意的事。
比较可考虑的贷款路径、材料与成本,不急着做结论。
确定方向后,跟进关键节点,让流程更清楚、更可控。
用一页看懂当天市场变化、贷款需求与不同客户应关注的重点。
数据采信时间:2026 年 10 月 18 日 06:00am PT
下周(10/19–10/23)数据偏少、节奏放缓,重心转向房地产与 10 月底美联储议息前的最后一个安静窗口。最贴身的是周二(10/20)由人口普查局与住房部公布的 9 月新屋开工与营建许可;本周宏观重头戏压在周五(10/23)——标普全球 10 月制造业与服务业 PMI 初值,叠加密歇根大学消费者信心与通胀预期。美联储已进入 10/27–10/28 议息前的噤声期,本周不再有官员公开发言。
周二(10/20)上午 8:30(美东)由人口普查局(Census)与住房部(HUD)公布 9 月新屋开工与营建许可,衡量新房供给与建筑业景气;前一天周一(10/19)还有 NAHB 10 月建筑商信心指数。一般而言,开工与许可若明显强于预期,往往间接对利率形成上行压力;弱于预期则相反。
周五(10/23)标普全球(S&P Global)公布 10 月制造业与服务业 PMI 初值,同期还有密歇根大学 10 月消费者信心与通胀预期;周四(10/22)另有咨商会 9 月领先指数。一般而言,PMI 或通胀预期若高于预期,往往对长端美债形成上行压力;低于预期则相反。
本周是 10/27–10/28 FOMC 例会前的最后一个完整数据周,美联储已进入会前噤声期。9 月刚加息至 3.75%–4.00%(2023 年以来首次加息)、18 位官员中 16 位预计年内至少再加一次,政策底色仍偏紧;10 年期美债仍处二十余年高位附近。
市场资讯仅供一般参考,不构成利率报价、贷款承诺或投资建议。

把常被问到的利率、贷款品种与申请流程,拆成一条条短片。内容仅供一般信息参考,不构成利率报价、贷款承诺或财务建议。
图文为主,讲得更碎、更具体。小红书没有对外的播放器,点开会跳转到小红书 App 或网页版。
填写原贷款条件,自动计算当前剩余本金;再模拟30年重贷与额外还款,直观看清结清时间和利息差异。
| 还款月份 | 期数 | 正常月供 | 本金 | 利息 | 额外还款 | 剩余本金 |
|---|
教育性估算,仅计算本金与利息,不包含税费、保险、HOA、贷款费用或提前还款限制。日期按月计算;“当前剩余本金”按本月第一天、尚未支付本月月供的口径估算。
用简明中文了解利率和市场动向。内容仅供一般信息参考,不构成贷款承诺、利率报价或财务建议。
预约咨询、电话沟通,或留下您的基本需求。我会尽快回复您。